

Después de una dana, no todo lo paga el Consorcio
Cada vez que una dana golpea España se repiten las mismas imágenes: calles anegadas, viviendas inundadas, vehículos atrapados por el agua y negocios que, en cuestión de minutos, sufren importantes daños.
La dana que afectó a distintas zonas de España entre octubre y noviembre de 2024 generó más de 251.000 solicitudes de indemnización al Consorcio de Compensación de Seguros, que a mediados de 2026 había abonado alrededor de 4.500 millones de euros. Solo en viviendas se habían realizado más de 62.000 pagos y en vehículos, más de 132.000, según datos de La Moncloa.
Como profesional del seguro me encuentro habitualmente con dos creencias muy extendidas sobre quien paga después de una dana. La primera es pensar que tener un seguro de hogar significa estar cubierto ante cualquier fenómeno meteorológico. La segunda es que, si los daños se han producido durante una dana, automáticamente corresponde al Consorcio hacerse cargo de todo.
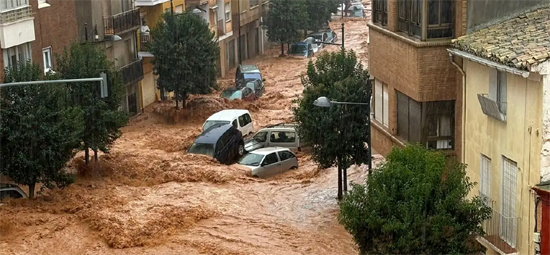
La diferencia más importante está entre lluvia e inundación extraordinaria. El Consorcio cubre los daños producidos por inundaciones extraordinarias sobre bienes asegurados. Sin embargo, no cubre los daños provocados directamente por la lluvia, independientemente de su intensidad. Estos pueden corresponder a la aseguradora privada, dependiendo de las coberturas y condiciones de la póliza.
Es decir, durante una misma dana, una vivienda puede sufrir daños en la planta baja porque una riada ha entrado desde la calle y, simultáneamente, desperfectos en una planta superior porque el agua de lluvia ha penetrado por la cubierta. Unos daños pueden corresponder al Consorcio y otros a la aseguradora.
Con el viento ocurre algo parecido. Las pólizas establecen determinados requisitos para cubrir daños por fenómenos atmosféricos y los umbrales pueden variar entre compañías. La mayoría de los seguros de hogar sitúan el límite habitual del viento en torno a los 80 km/h, aunque existen pólizas que establecen valores diferentes.
También importa el estado previo de la vivienda. Si una filtración se produce a través de una cubierta que llevaba tiempo deteriorada, la aseguradora puede considerar que existe un problema de conservación previo. Tener seguro no sustituye el mantenimiento del inmueble.
Y hay otra condición fundamental: para que el Consorcio indemnice hay que estar previamente asegurado y al corriente de pago. Cuando el daño ya se ha producido, las pruebas son fundamentales. Fotografiar y grabar los desperfectos antes de retirar los bienes afectados, conservarlos siempre que resulte seguro hacerlo y guardar facturas y presupuestos puede facilitar considerablemente la peritación y la posterior reclamación.
Ante fenómenos meteorológicos severos, por tanto, la pregunta debería ser “¿sé realmente qué tengo asegurado?”. Porque después de una dana pueden intervenir tanto la aseguradora como el Consorcio, incluso ante daños producidos durante el mismo episodio. Conocer quién y por qué responde puede marcar una enorme diferencia cuando el agua ya ha entrado por la puerta.
Linkedin: Carlos Romera