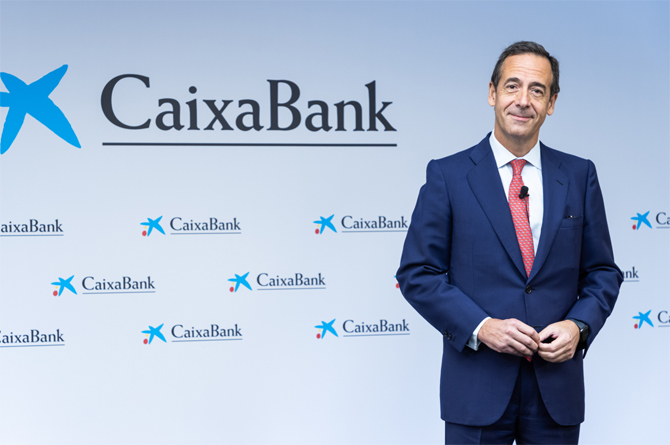
 Gonzalo Gortázar, consejero delegado de CaixaBank
El grupo CaixaBank ha obtenido un beneficio neto de 4.962 millones de euros entre enero y septiembre de 2026, lo que supone un aumento del 12,9% respecto al mismo periodo del ejercicio anterior (4.397 millones), apoyado en el crecimiento del negocio.
CaixaBank presta ya servicio a 21,1 millones de clientes en España y Portugal (con un crecimiento cercano a los 480.000 en un año), a través de una red que supera las 4.500 oficinas, y cuenta con más de 683.000 millones de euros en activos.
El consejero delegado de CaixaBank, Gonzalo Gortázar, ha afirmado que “el balance de estos meses es muy positivo: crecemos de forma sólida y equilibrada, ganando clientes y aumentando nuestra actividad. Y lo hacemos gracias a nuestra posición de fortaleza que nos permite seguir acompañando a familias y empresas y generando valor para nuestros clientes, accionistas y para el conjunto de la sociedad”.
Gortázar ha destacado, además, que “seguimos avanzando en el proceso de transformación de CaixaBank con el objetivo de ofrecer un mejor servicio a nuestros clientes. Estamos incorporando la inteligencia artificial y nuevas herramientas tecnológicas en toda la organización, con mejoras ya tangibles en la experiencia de cliente y en nuestra capacidad comercial”.
La evolución de la cuenta de resultados mantiene una dinámica positiva entre enero y septiembre, y la rentabilidad alcanza el 18,8% a final del periodo.
El margen de intereses se sitúa en 8.186 millones de euros en los nueve primeros meses del ejercicio, lo que supone un aumento del 2,9% en comparación con el mismo periodo de 2025 apoyado por el crecimiento en volúmenes.
Los ingresos por servicios (gestión patrimonial, seguros de protección y comisiones bancarias) se incrementan un 7,7% en tasa interanual, hasta 4.182 millones de euros. En concreto, los ingresos por gestión patrimonial suben un 12,5% (hasta 1.669 millones) por el mayor volumen gestionado, y los ingresos por seguros de protección lo hacen un 14,5% (hasta 1.000 millones). Mientras, las comisiones bancarias se reducen un 0,9% (hasta 1.513 millones), por la caída de las comisiones bancarias recurrentes (-2,1% debido, entre otros factores, a los programas de fidelización).
Por su parte, los gastos de administración y amortización suben un 4,3% en tasa interanual, hasta situarse en 5.004 millones entre enero y septiembre; y la ratio de eficiencia (12 meses) se sitúa en el 39,4%.